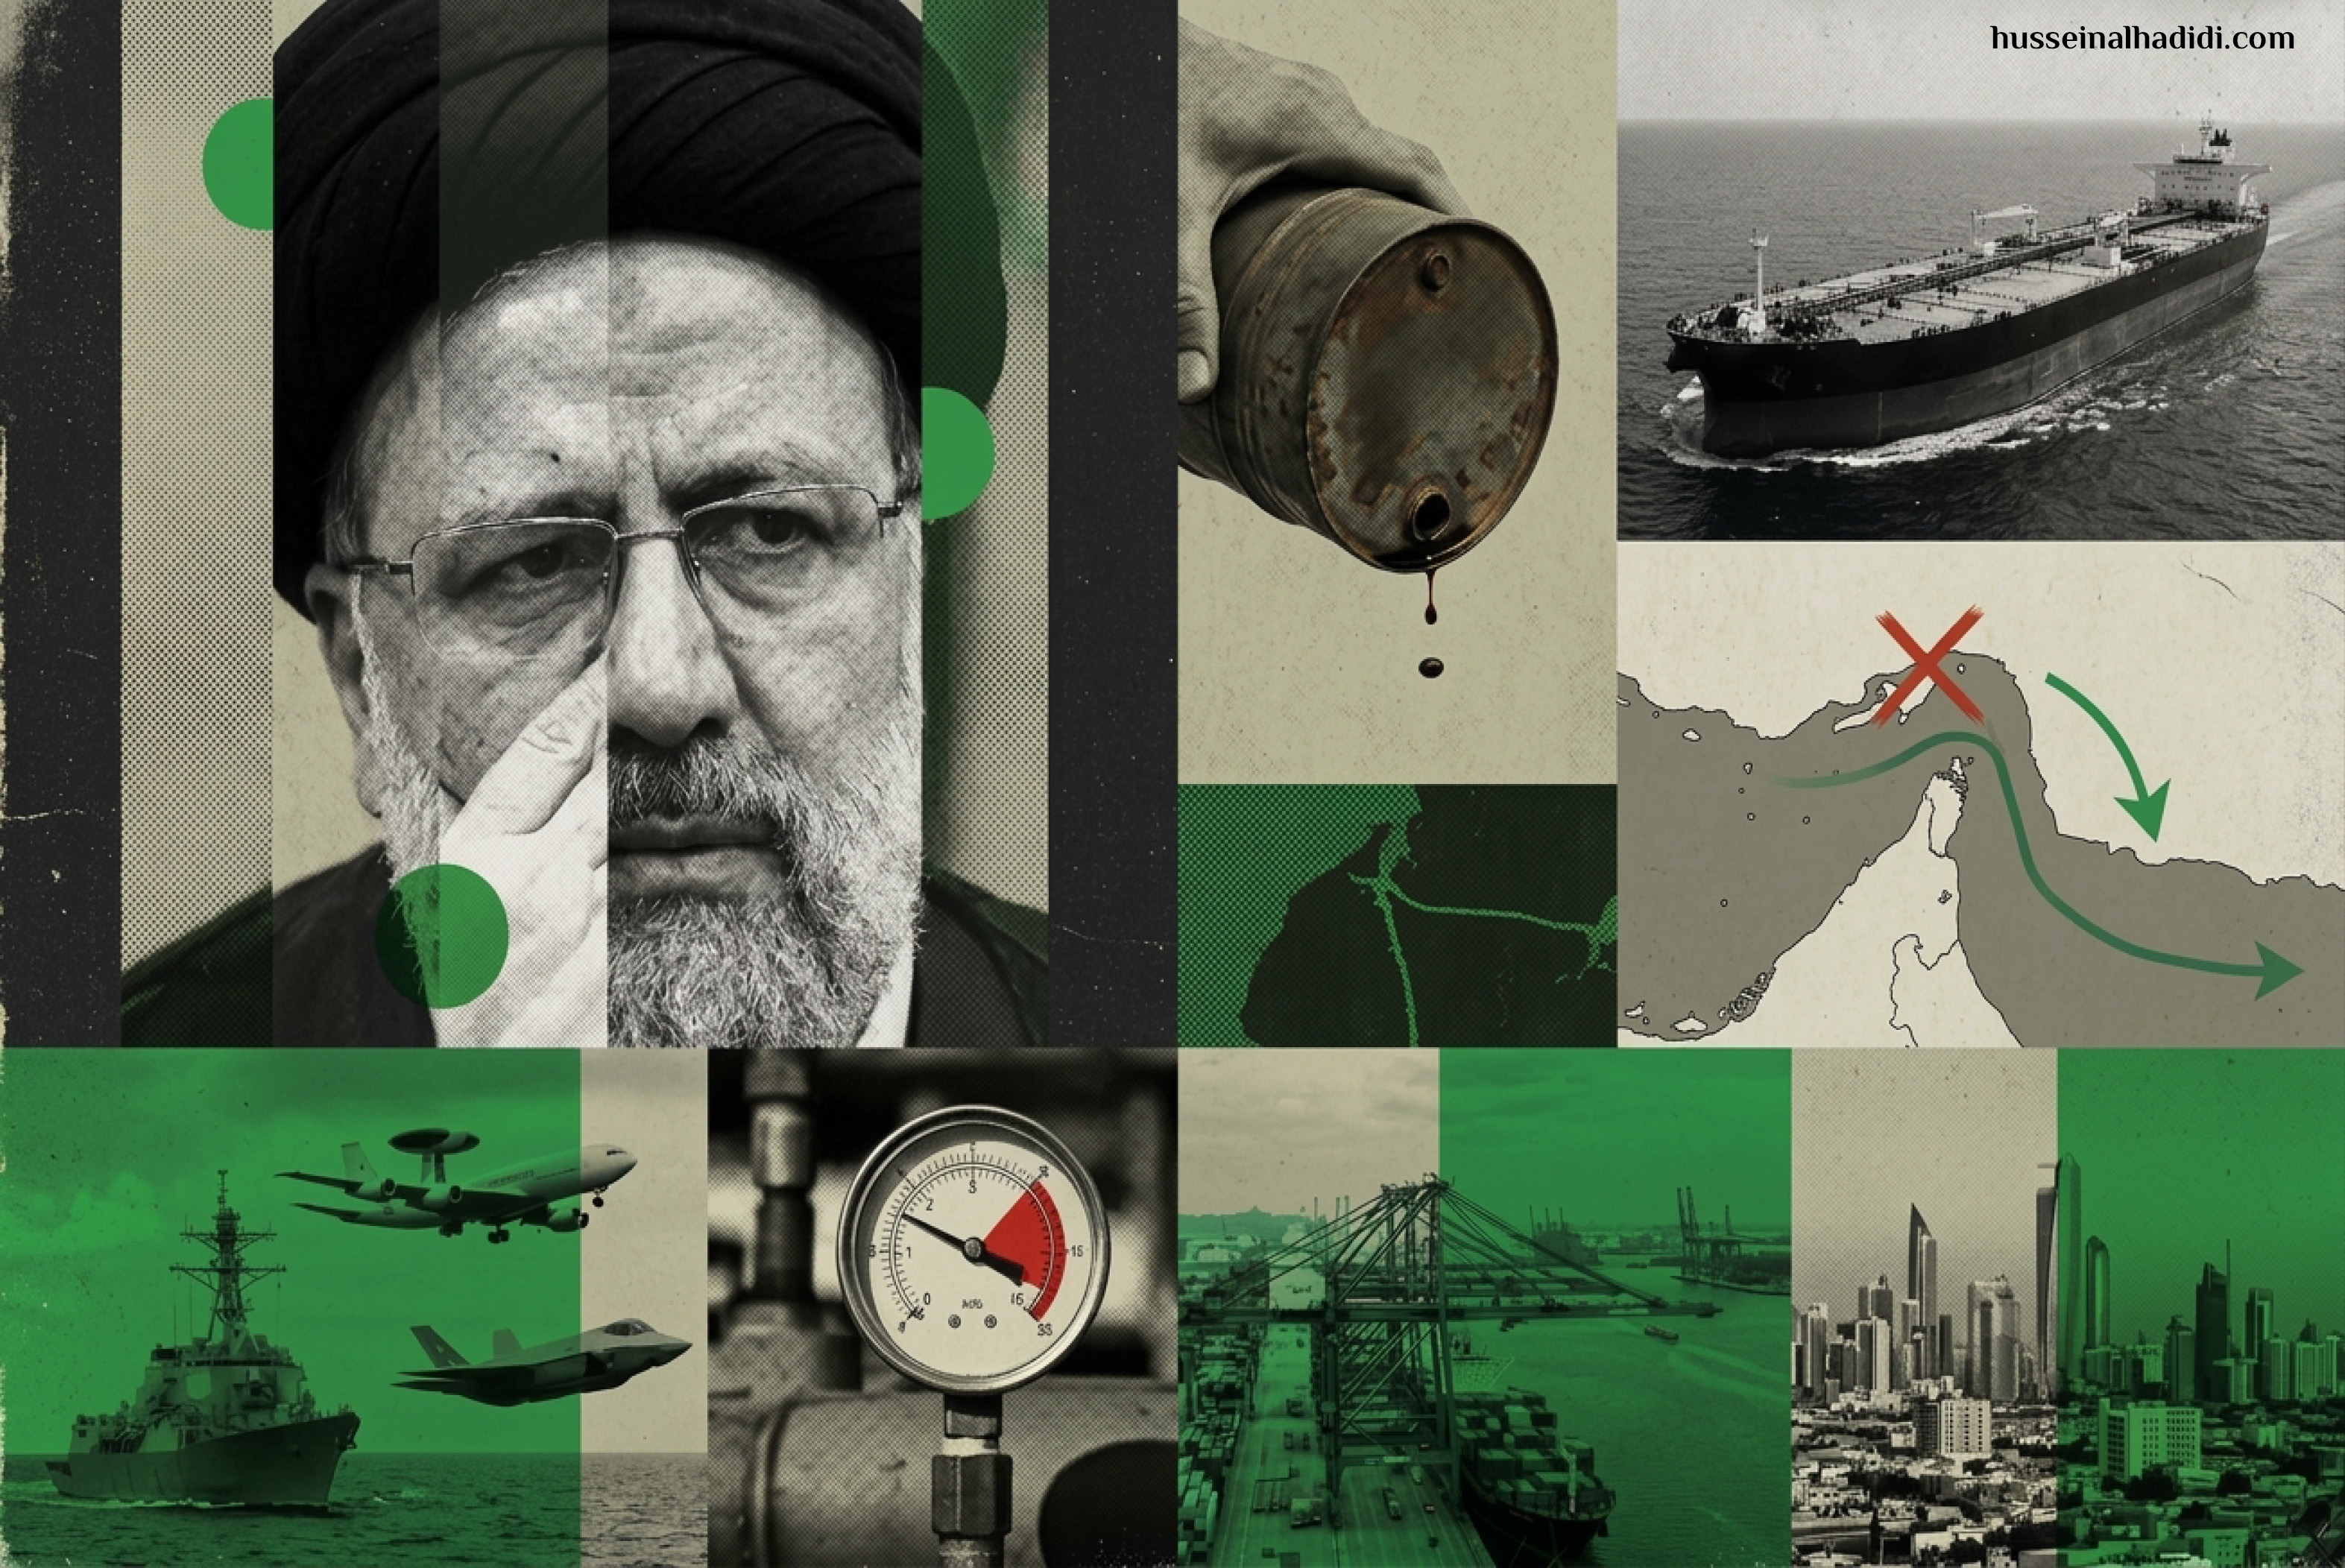
في عرض البحر، بين مضيق ملقا وسواحل الصين، تقف ناقلات إيرانية راسية كأنها خزائن ذهب عائمة. بعضها يمثّل آخر ما تملكه طهران من أوراق الضغط على الاقتصاد العالمي، وهي تتناقص بسرعة. فبحسب تقديرات شركات تتبع الناقلات، تراجع الخام الإيراني العائم خارج نطاق الحصار إلى نحو 15 مليون برميل بعد أن كان 29 مليوناً مطلع سبتمبر. وهذا يعني أن إمدادات الصين، التي اعتادت أخذ ما يقارب مليون برميل يومياً من إيران، قد تجف في منتصف أكتوبر، أو في أواخره إن مُنح الرقم هامشاً من التفاؤل. أمام طهران إذن أسابيع معدودة، لا شهور.
ساعة رملية بلا رمل
منذ أعاد الأمريكيون فرض الحصار في يوليو، فقدت إيران قدرتها على تحميل الخام من جزيرة خرج، فعاشت على مخزون عائم ادّخرته قبل الحرب. أما الآن فقد صار المخزون نفسه ينفد. وهذا يفسّر ما بدا تناقضاً في سلوكها: عرضٌ يُطرح من منبر الأمم المتحدة لإعادة فتح المضيق خلال سبعة أيام مقابل الأموال المجمدة ورفع العقوبات وإنهاء الحصار، ثم تهديد بعد أيام قليلة باستهداف البنى التحتية في المنطقة. الوجهان لعملة واحدة. من يرى القاع يمدّ يداً للمصافحة ويخفي في الأخرى خنجراً.
وقد ردّ ترامب بالرفض. ومن يقرأ رفضه بوصفه غروراً يخطئ القراءة؛ فهو يرى أن الساعة الرملية تعمل لصالحه، وأن كل يوم يمرّ يقرّب طهران من حافة المخزن الفارغ. وعليه، تتفرع المسألة إلى طريقين: إما أن تدخل إيران جولة تفاوض جديدة لتملأ مخازنها العائمة وتُبقي ضغطها على الخليج وعلى جيب الأمريكي عبر أسعار الديزل والبنزين، وإما أن يتبدد نفطها العائم فتبقى محاصَرة بلا مورد. والثاني أخطر، لأن الخصم الذي لا يخسر شيئاً بعد الآن لا يعود يحسب حساب الخسارة.
المضيق الذي انفتح للجميع وبقي موصداً في وجه صاحبه
المفارقة التي تعضّ الإيرانيين أن هرمز لم يعد كما أرادوه. فالمضيق يمرّ عبره اليوم نحو 13 مليون برميل يومياً، أي قريباً من 77% من مستواه قبل الحرب، وهو رقم ما كان أحد يتوقعه حين أُغلق الممر قبل أشهر. القوافل تتقدمها المدمرات وتظلّلها الأواكس وطائرات إف-15 وإف-35، والخليجيون وجدوا لأنفسهم مسالك تلتف على التهديد. المعادلة انقلبت على من كان يمسك زمام المبادرة، فصار يملك قدرة الإيذاء ويفتقر إلى قدرة الإحكام.
غير أن هذا النجاح هش. فهو مدعوم بتكلفة أمريكية يومية ضخمة تُقدَّر بمئة مليون دولار، ولا يصمد إلى ما لا نهاية. والمخزونات العالمية، الاستراتيجية الأمريكية منها والتجارية والأوروبية واليابانية، تآكلت إلى مستويات لم تُرَ منذ عقود؛ فاحتياطي النفط الاستراتيجي الأمريكي نزل دون 300 مليون برميل، وهو الأدنى منذ 1983. فما دام الضخ من هرمز لا يكفي الطلب إلا بالكاد، فإن كل برميل يُسحب من المخزون برميلٌ لا يعود. ومن هنا يتضح موضع القوة الثاني لطهران: عالم يعيش على احتياطه لا يحتمل صدمة جديدة.
ولننظر إلى الصين، الطرف الذي يغيب عن العناوين ويحضر في كل المعادلات. إذا جفّ نفط إيران العائم، فمن أين تعوّض بكين مليون برميلها؟ ستذهب إلى السوق فتزيد الطلب، وإلى الخام الروسي فتعظّم فائدة موسكو، وكلا الطريقين يرفع الأسعار. الصين لا تحتاج أن تتحالف مع إيران لتصبح عنصر ضغط في معادلتها؛ يكفي أن تتنفس بحاجتها.
ما يستطيع الإيراني أن يفعله بلا بصمات
إذا ضاق الخناق فلن تحتاج إيران إلى إغلاق هرمز ثانية. يكفيها أن تجعل تأمين الناقلات مكلفاً إلى حد يشلّ الحركة، وأن تضرب حيث يؤلم: المصافي، ومنشآت التحميل، وخطوط الأنابيب، وفي مقدمتها خط شرق غرب الذي يشكّل شريان الالتفاف السعودي، وميناء الفجيرة الذي يشكّل متنفس الإماراتيين. وقد جرّبت أذرعها ذلك بالفعل، فخط شرق غرب تعرّض لهجوم، والحوثيون بسطوا سيطرتهم على المخا وصاروا يطلّون على باب المندب، وأسلحتهم، بحسب ما تنشره الصحافة الأمريكية، تبلغ أي نقطة في الشرق الأوسط.
والحوثيون هم الجبهة الوحيدة التي كسبت أرضاً، بيئتها مواتية، وتسليحها وافر، وقنوات تعاونها مع الإيرانيين والصينيين مفتوحة. وأخطر ما في هذه الجبهة أن بإمكان طهران أن تلعب بها لعبة النفي: ميليشيات تتصرف على هواها في خصومة مستقلة مع السعوديين، فيصيب النار الهدف ولا تحمل اليد بصمة. هكذا تحوّل التصعيد إلى ميزة استراتيجية، ويبقى التفاوض مفتوحاً.
أما العراق، فالمشهد فيه أكثر التباساً مما يبدو. انسحب آخر الجنود الأمريكيين منه قبل أيام، واحتفلت طهران بالمناسبة واعتبرتها نصراً. ويزيد الحلقة الإقليمية اتساعاً أن الفصائل المسلحة تعهّدت، بحسب ما تسرّب، بالامتناع عن مهاجمة الأمريكيين تسعين يوماً بعد الانسحاب. ظاهر ذلك تهدئة، وباطنه ثمن مؤجل؛ فمن يملك أن ينتظر لا يحتاج أن يستعجل. أرجّح أن العراق سيكون الجبهة الأخيرة تحركاً، وأن الثقل في الأسابيع المقبلة سيقع على اليمن وعلى الخليج.
واشنطن: الحرب التي أكلت مخازنها
في الجانب الأمريكي خلل لا تخفيه التصريحات. فقد أنفقت الحرب نحو ثلثي مخزون الباتريوت، وقرابة نصف مخزون ثاد، واستُهلك من صواريخ أتاكمز وبريسيجن سترايك ما يقارب كله، وتراجع رصيد التوماهوك بنحو الثلث. وإنتاج الباتريوت لا يتجاوز 600 صاروخ سنوياً، أي أن إعادة البناء تحتاج سنتين على الأقل، وأقرب إلى ثلاث بحسب الخبراء قبل أن تعلن واشنطن خطة لرفع الإنتاج إلى نحو 2,000 صاروخ سنوياً خلال السنوات التالية. هذا في الوقت الذي تتكدس فيه عند إيران الدرونات والصواريخ الباليستية، وتتراكم قوتها خلال الهدنة، وتزداد قدرتها على الرصد والاستطلاع.
وهنا يلتقي العسكري بالانتخابي. تبقى ثلاثة أسابيع على انتخابات الكنيست، وشهر على انتخابات التجديد النصفي في الثالث من نوفمبر. وسعر الديزل في أمريكا، الذي كسر حاجز 6 دولارات للغالون وبلغ ذروة قياسية قاربت 6.44، أعلى بنحو 71% مما كان عليه قبل الحرب، ويضرب الولايات الريفية قبل غيرها، وهي معقل ترامب. وقد اعترف الرجل بأن الأسعار قد لا تنزل قبل الانتخابات، ثم ذهب إلى أن ارتفاعها «ثمن زهيد» لهذه الحرب. هذه العبارة وحدها تكفي لتقرأ منها أن القلق الذي يحاول إخفاءه مقيم في داخله.
ومع ذلك فإن رهان طهران على سقوط الجمهوريين قد يكون مبالغاً فيه. فالديمقراطيون لا يملكون ما يكفي من نقاط القوة في ملف التضخم، والدعاية الجمهورية قادرة على تحويل جزء من النقمة إليهم. ثم إن قرار الحرب خارج سلطة الكونغرس عملياً، فالانتخابات قد تغيّر الجو ولن تغيّر الميدان. من ينتظر أثراً لا يقع يقامر بما بقي لديه من وقت.
نتنياهو وحساب الصندوق
في إسرائيل يتجه الناخبون إلى صناديقهم في السابع والعشرين من أكتوبر، والاستطلاعات تُبقي معسكر نتنياهو دون عتبة الـ61 مقعداً. ومن الطبيعي أن يتمنى رئيس الوزراء ضربة إيرانية تسبق الاقتراع، فشعب يُدفع إلى القتال يلتف حول قائده. غير أن الحساب الإيراني لا يسير على هذا الهوى. ومن غير المتوقع أن تهدي طهران خصمها هدية انتخابية مجانية، وأهدافها الأمريكية متاحة أينما التفتت. وفوق ذلك، فإن ترامب نفسه عاتب نتنياهو علناً على ما رآه تمرداً على مسار التسوية، فلا يملك الرجل أن يجرّ واشنطن إلى مواجهة لا تريدها قبل أن تفرغ من انتخاباتها.
ثلاثة أبواب للخروج من الغرفة
العوامل تتجمع كما تتجمع الغيوم: لا أحد كسر إرادة الآخر اقتصادياً، والاحتقان في أقصاه، ولا حسم عسكرياً في الأفق، وتراكم القوة لدى إيران، وانكشاف في مخازن واشنطن، وسوق نفط مرهف. وحين تجتمع هذه في طبق واحد لا يبقى إلا الانفجار، ويبقى السؤال عن شكله وتوقيته. في تقديري ثلاثة مسارات.
المسار الأول، وهو الأرجح، تصعيد محسوب تقوده الأذرع. هجمات من اليمن وغيره على منشآت نفطية وموانئ ومصاف خليجية بين منتصف أكتوبر ومطلع نوفمبر، دون أن تتبناها طهران، مصحوبة بعروض تفاوض تُبقي الباب مفتوحاً. هدفها رفع سعر الديزل قبل الانتخابات الأمريكية وانتزاع تنازل على الحصار.
المسار الثاني، اتفاق جزئي قبل منتصف أكتوبر يقايض فتح المضيق بتخفيف الحصار في صيغة تحفظ ماء الوجه للطرفين، وهو يتطلب تراجعاً من ترامب عن رفضه الأخير، وضغطاً صينياً حاسماً على طهران. وقد لا يصمد، لأن التعثر في تنفيذ بنوده يعيد كل شيء إلى نقطة الصفر.
المسار الثالث، مواجهة مباشرة واسعة تشمل قواعد أمريكية ومنشآت خليجية وربما أهدافاً إسرائيلية. وهو الأخطر ولا أستبعده، فمن نفد مخزونه وضاقت به السبل قد يرى في الانفجار مخرجاً. أما الاحتمالات الباقية فللجمود المرهق، أي استمرار الحال كما هو.
وأياً كان المسار، فهناك مؤشرات تُقرأ قبل الأوان: انخفاض مفاجئ في أرقام الشحن الإيراني نحو الصين، وتحرك الحوثيين جنوب الحديدة وعلى ساحل البحر الأحمر، وتصعيد في خطاب الحرس الثوري باتجاه الناخب الأمريكي، وتحريك أمريكي لمدمرات إضافية نحو بحر العرب. فإذا اجتمع اثنان منها أو أكثر فقد دقّت الساعة.
ما وراء الأسبوع: حربٌ تُبقي الباب مفتوحاً على ما بعد أمريكا
ويذهب كثير من المحللين إلى أن هذه قد تكون آخر حروب أمريكا في الشرق الأوسط، فالقواعد العسكرية لم تحمِ، والصواريخ نفدت، والانكشاف الاستراتيجي واضح على مسارح الالتزام كلها، ولا يمكن لقوة أن تمسك الدنيا من كل أطرافها. وبعد الانسحاب قد يتشكل فراغ تملؤه إحدى ثلاث: نفوذ إيراني يتمدد، أو تحالف عربي إسرائيلي يتصدى له، أو حرب مستمرة بلا راعٍ أمريكي، وهي أخطرها لأنها تُخرج الضوابط كلها من اللعبة.
وهنا تتجلى المفارقة التي لن يفوّتها مؤرخ بعد حين: الولايات المتحدة التي دخلت الحرب لتكسر إيران وجدت نفسها، بعد شهور، تفتّش في مخازنها عن صاروخ تضرب به، بينما تراكم طهران قوتها في هدوء الهدنة. وبين من يملك الصبر ومن تنفد ذخيرته يتقرر مصير المنطقة.
ترامب يشتهي التصعيد الصغير التدريجي كلما سكنت إيران، لكنه إذا انفجر في وجهه الكون فاوض، فهو لا يطيق الحرب الكبرى ولا يملك لها عدتها. وهذا الميزان الدقيق هو ما ستختبره الأسابيع المقبلة. وبين ساعة رملية تنفد في عرض البحر، وصندوقين ينتظران في تل أبيب وواشنطن، يقف الخليج حيث وقف دائماً: على حافة قرار لم يتخذه.