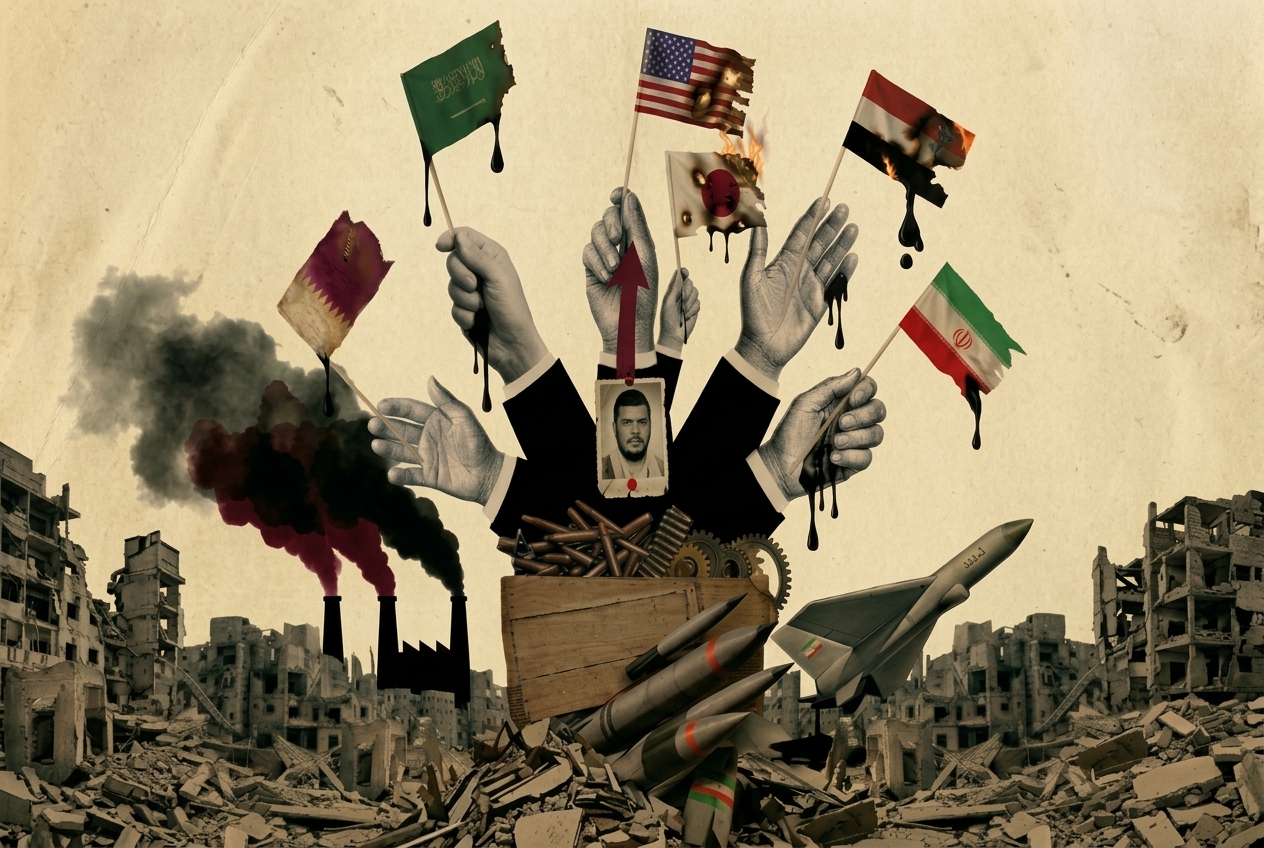
في مساء أي يوم من أيام أيلول الجاري، يكفي أن ينظر المرء إلى شاشة أسعار النفط ليقرأ خريطة الحرب في جنوب الجزيرة العربية أفضل من أي بيان عسكري. خام برنت، المعيار العالمي لتسعير النفط، كان يتداول عند نحو 72 دولاراً للبرميل قبل اندلاع الحرب الأمريكية الإسرائيلية على إيران في شباط الماضي، وهو اليوم يقترب من 108 دولارات بعدما اخترق للمرة الأولى منذ تموز حاجز الـ100 دولار. الفارق بين الرقمين ليس تفصيلاً فنياً في نشرة سوقية، بل هو الترجمة الحرفية لكل صاروخ حوثي أصاب منشأة سعودية، وكل خط أنابيب توقف، وكل سفينة أعادت رسم مسارها بعيداً عن مضيق هرمز. الحوثيون استعادوا في الأسابيع الأخيرة زخم الهجوم على البنية التحتية النفطية السعودية بعد أن كانت الجبهة شبه خامدة منذ هدنة 2022، وضربوا خط الأنابيب الرابط بين الشرق والغرب السعودي، وهو الشريان الذي كانت الرياض تحول عبره نحو 4 ملايين برميل يومياً أي ما يقارب 4% من إمدادات النفط العالمية كبديل عن هرمز المقيد أصلاً. النتيجة كانت تعطل جزئي في هذا الخط لأسابيع، وتصاعد الهجمات على السفن والمنشآت في جازان وأبها وخميس مشيط، وسيطرة الحوثيين على جزيرتي حنيش الكبرى والصغرى، ما يعزز قبضتهم على أحد أهم منافذ البحر الأحمر. النتيجة المباشرة لكل هذا: صادرات الخليج النفطية تراجعت في آب الماضي إلى ما يقارب نصف مستواها قبل الحرب بحسب تقديرات وكالة الطاقة الدولية، وسعر البنزين في محطات الوقود الأمريكية تجاوز 4 دولارات و15 سنتاً للغالون، وسعر الديزل تخطى الـ6 دولارات لأول مرة في التاريخ المسجل.
تحول رقم التضخم إلى أداة ضغط سياسي
لفهم لماذا يهم كل هذا لمواطن لا علاقة له بأسواق النفط، يكفي متابعة رقم واحد ينشره كل شهر مكتب إحصاءات العمل الأمريكي: مؤشر أسعار المستهلك. هذا المؤشر يقيس سلة كاملة من السلع والخدمات التي يشتريها المستهلك العادي، من إيجار المسكن إلى تذكرة الطائرة إلى ربطة الخبز، ويسمى حين يُحتسب بكامل مكوناته "المؤشر العام". لكن الاقتصاديين والبنوك المركزية ينظرون غالباً إلى نسخة أخرى منه تستبعد الغذاء والطاقة تحديداً، لأن أسعار هاتين السلعتين تتقلب بشدة بفعل عوامل موسمية أو جيوسياسية عابرة، فتشوش الصورة العامة لاتجاه الأسعار طويل الأمد، وتُعرف هذه النسخة بـ"المؤشر الأساسي". الأرقام الصادرة عن آب الماضي تختصر المشكلة بدقة: المؤشر العام سجل ارتفاعاً سنوياً بنسبة 3.4%، بينما اكتفى المؤشر الأساسي بنسبة 2.4% فقط، أي أن الفجوة الكاملة بين الرقمين تقريباً مصدرها الطاقة، التي ارتفعت أسعارها بنسبة تفوق 16% خلال عام واحد، وارتفع سعر البنزين وحده بأكثر من 27%. بعبارة أخرى: الاقتصاد الأمريكي، بمعزل عن فاتورة الوقود، ليس بعيداً عن هدف الاستقرار الذي يسعى إليه البنك المركزي، لكنه مع فاتورة الوقود صورة مختلفة تماماً، وهي الصورة التي تجبر صانع القرار النقدي على التحرك. وهنا يكمن الخطر الحقيقي الذي يقلق المصارف المركزية أكثر من الرقم نفسه: أن ترتفع فاتورة الطاقة لفترة كافية بحيث تتسرب كلفتها إلى مدخلات الإنتاج ثم إلى أسعار البيع النهائية ثم إلى مطالب الأجور، فتتحول من صدمة عابرة إلى حلقة تغذي نفسها ذاتياً. هذا بالضبط ما تحاول كل البنوك المركزية الكبرى تفاديه هذا الخريف، وهذا ما يفسر التزامن اللافت في تحركاتها.
عالم يرفع الفائدة دفعة واحدة
البنك الفيدرالي الأمريكي يقف عشية هذه السطور على أعتاب اجتماعه المقرر في 16 أيلول، وهو الاجتماع الذي تتوقع فيه الأسواق أول رفع لسعر الفائدة منذ 2023، من نطاق 3.5% إلى 3.75%، إلى نطاق أعلى قد يقترب من 4%. عائد سندات الخزانة الأمريكية لـ10 سنوات يقترب بدوره من 5%، وهو مستوى بدأ يثير قلق المستثمرين من أن الأسواق تطلب تعويضاً أكبر عن مخاطر التضخم والعجز المالي معاً، فيما تراجعت المؤشرات الأمريكية الرئيسية في الجلسات الأخيرة تحت وطأة هذا الترقب. في الجهة المقابلة من العالم، رفع بنك اليابان المركزي فائدته في حزيران الماضي إلى 1%، وهو أعلى مستوى منذ عقود، والسوق يترقب رفعاً إضافياً في اجتماعه المقرر في 17 و18 أيلول قد يصل بالفائدة إلى 1.25%. البنك المركزي الأوروبي بدوره سبق الجميع إلى الرفع. هذا التزامن ليس صدفة توقيت، بل نتيجة منطقية لصدمة طاقة واحدة تضرب اقتصادات مختلفة في الوقت ذاته، وتجبر حتى الاقتصادات الناشئة التي لا تعاني بالضرورة من تضخم مماثل على رفع فوائدها هي الأخرى لمجرد الدفاع عن عملاتها أمام دولار يزداد جاذبية كلما ارتفعت عوائده. حتى الذهب، الذي يفترض فيه تقليدياً أن يكون الملاذ الطبيعي في أوقات الحرب، وقع في مفارقة لافتة هذا العام: بلغ ذروة تاريخية تجاوزت 5500 دولار للأوقية في كانون الثاني الماضي مع اشتعال الحرب على إيران، ثم تراجع منذ ذلك الحين بما يقارب خُمس قيمته ليستقر في محيط 4300 دولار مطلع أيلول، وذلك تحديداً لأن الحرب نفسها التي كان يفترض أن تدفعه للأعلى هي التي تغذي التضخم الذي يبقي الفائدة مرتفعة، ورفع الفائدة يقلص جاذبية أصل لا يدر عائداً كالذهب. فالذهب كما هو معروف يحتاج إلى انتهاء الحرب كي يرتفع، لا إلى تصاعدها.
من يستفيد من استمرار الاشتعال؟
هذا هو بالضبط الموضع الذي تتحول فيه الحرب من كارثة إنسانية واقتصادية للمنطقة إلى نموذج عمل مربح لطرف آخر بعيد عنها جغرافياً. فواشنطن، على عكس ما يوحي به خطابها الرسمي عن "الاستقرار الإقليمي"، لديها مصلحة موضوعية في استمرار حالة عداء متصاعدة ومحسوبة بين دول الخليج وإيران، وبين السعودية واليمن: عداء دائم بلا حسم يبقي دول الخليج زبوناً دائماً للسلاح الأمريكي في صراع مطول لا يكفي معه أي كم من المشتريات لحسم المعركة، ويبقي بيئة الاستثمار في المنطقة مغلقة ومهتزة بدل أن تكون منفتحة على تنويع اقتصادي حقيقي. حرب لا تُحسم أفضل تجارياً من حرب تنتهي، وهذا منطق تجاري بارد لا علاقة له بمصلحة أي طرف إقليمي فعلي، سعودياً كان أو يمنياً أو إيرانياً. والمفارقة أن إغلاق هذا الملف ليس بدعة ولا سابقة غير مطروقة؛ فالرياض تعاملت سياسياً مع الحوثيين في اليمن في مراحل سابقة من تاريخها، بما يؤكد أن لا عداء أبدياً ولا تحالف أبدياً في هذه المنطقة، وأن المصالح تتصالح متى توفرت الإرادة السياسية. تصور تسوية كهذه ليس معقداً من الناحية الفنية: هدنة فعلية توقف إطلاق الطائرات المسيّرة والصواريخ باتجاه الأراضي السعودية وناقلات النفط قرب باب المندب، مقابل الإفراج عن عوائد النفط لتشغيل دولاب الاقتصاد في صنعاء، وتفاهم مواز بين دول الخليج وإيران على عدم الانخراط العسكري في أي أعمال عدائية وعدم المشاركة في حصار اقتصادي متبادل، بما يقفل الباب أمام استخدام الساحات الرمادية كالعراق أو اليمن كأداة ضغط متبادلة. هذه ليست معادلة خيالية، فالرياض وطهران كانتا فعلياً في مسار تفاهمات من هذا النوع قبل أن تجرفه التطورات الأخيرة. لكن غلق هذه الجبهات ليس مطلباً بلا أعداء. فأي تطبيع فعلي بين الخليج وإيران، وأي سلام مستقر بين السعودية واليمن، يمثل تهديداً مباشراً لحسابات طرف ثالث لا حدود مشتركة له مع أي من الطرفين كإسرائيل. فاستمرار الفوضى في جنوب اليمن وحول باب المندب يفتح لتل أبيب هامشاً استراتيجياً للتموضع حول القرن الأفريقي والساحل الصومالي، بينما يبقى الحوثيون في الشمال ورقة تهديد جاهزة تبرر استمرار الانخراط العسكري في المنطقة. أما دول الخليج التي تُدفع اليوم نحو نموذج أمني مغلق كالبنى التحتية المحصنة مثل شبيهاتها في إسرائيل يُظهر السعودية كدولة تشعر بأنها غريبة عن محيطها ومهددة فيه بشكل دائم.
حملة إعلامية موازية للمعركة العسكرية
هذا الصراع على تحديد من يملك حق تفسير "الخيار الأفضل" لدول الخليج لا يدور فقط في ساحات القتال، بل في غرف التحرير أيضاً. جزء من الأوساط الأمريكية المحسوبة على التيار المؤيد لإسرائيل ومن أبرز الأصوات فيها الباحث مايكل روبن دأب على الترويج لسيناريوهات تصعيدية ضد الرياض، من التلويح بتغيير سياسي داخلي إلى الضغط باتجاه مزيد من التورط العسكري في اليمن من دون غطاء تحالفي حقيقي. الهدف من هذا الخط، بحسب هذه القراءة، هو دفع السعودية للتخلي عن نفوذها في جنوب اليمن وتعطيل انخراطها في ملفات القرن الأفريقي ودعم الجيش السوداني، وهو ما تعتبره هذه الأوساط "خسارة استراتيجية" لها تحديداً لأنه يقيد الهامش الإسرائيلي في تلك الجغرافيا. اللافت أن جزءاً من التغطية الصحافية الغربية لهذا الملف في وكالات مثل رويترز وشبكات مثل سي إن إن رسم مقاربة تصف كل الخيارات المتاحة أمام الرياض بأنها "خيارات سيئة"، بما فيها خيار التفاهم السياسي مع الحوثيين. مقاربة تصنف "السلام" كخيار سيئ ليس لأنه غير ممكن عملياً أو غير مفيد سعودياً، بل لأنه يتعارض ببساطة مع أولويات أمريكية وإسرائيلية لا علاقة مباشرة لها بالمصلحة السعودية أو اليمنية. وهذا تحديداً هو المكان الذي ينبغي أن يقرأ فيه القارئ العربي أي تغطية إخبارية لهذا الملف بعين نقدية: من يستفيد من تصنيف "السلام" كخيار غير واقعي؟
اليمن والخليج ليسا استثناءً
من يريد أن يفهم إلى أين يمكن أن تنتهي حرب لا تُغلق سياسياً، عليه فقط أن ينظر إلى أوكرانيا. الاتحاد الأوروبي اعتمد في تموز الماضي حزمته الـ21 من العقوبات على روسيا، وهي الأوسع من نوعها منذ 4 سنوات من حيث عدد الكيانات والأفراد المستهدفين، وطالت قطاعات الطاقة والمال والعملات الرقمية معاً، مع تجميد آلية تعديل سقف أسعار النفط الروسي حتى منتصف 2027. النتيجة المعلنة رسمياً من بروكسل أن عائدات النفط والغاز الروسية تراجعت بنسبة تقارب 80% منذ بداية الحرب، وأن الاقتصاد الروسي انكمش بنسبة طفيفة في الربع الأول من هذا العام، مع توقعات نمو لا تتجاوز 1.3%، وأن نحو ثلثي الأصول السائلة في صندوق الثروة السيادي الروسي قد استُنزفت بالفعل.
استشراف السيناريو القادم
كل المؤشرات المتاحة اليوم ترجح أن يمضي البنك الفيدرالي الأمريكي في رفع الفائدة غداً في 16 سبتمبر / أيلول، وأن يحذو بنك اليابان حذوه خلال أيام، في استمرار لموجة تشديد نقدي عالمي مصدرها الحقيقي ليس فائضاً في النمو بل عجزاً في حل أزمة سياسية في الخليج وشرق أوروبا. طالما بقي مضيق هرمز مقيداً وطالما استمرت الهجمات على البنية التحتية السعودية، فإن أسعار النفط ستبقى فوق مستوى الـ100 دولار مع احتمال حقيقي لاختبار مستويات أعلى إذا اتسع نطاق الاستهداف إلى موانئ التصدير الرئيسية بدل خطوط الأنابيب البديلة فقط، وهو ما سيبقي التضخم العالمي "لزجاً" عند مستويات أعلى من مستهدفات البنوك المركزية لموسم إضافي على الأقل، ويبقي الذهب أسير المفارقة نفسها: مطلوب كملاذ، لكنه مكبوح بفائدة لا تنخفض إلا إذا هدأت الجبهة التي تبرر ارتفاعها أصلاً. سياسياً، فإن منطق المصالح لا يزال يسمح نظرياً بتسوية سعودية يمنية وتفاهم خليجي إيراني على غرار ما جرى تداوله في مراحل سابقة، لكن احتمال أن يتحقق ذلك بسرعة يبقى منخفضاً ما دام الثمن السياسي لأي انفراج من هذا النوع يُدفع من رصيد أطراف خارجية لا مصلحة مباشرة لها في هدوء المنطقة. الأرجح أن يستمر نمط "التصعيد المحسوب" هجمات تكفي لإبقاء المنطقة في حالة عدم استقرار من دون أن تنزلق إلى حرب شاملة تُجبر واشنطن على حسم موقفها بوضوح إلى أن تفرض كلفة الحرب الاقتصادية نفسها، من غلاء الوقود في الداخل الأمريكي إلى ضغط الفائدة على الأسواق الناشئة، ضغطاً سياسياً كافياً لدفع تسوية لم تعد فيها الحرب صفقة رابحة حتى لمن كان يراهن عليها.